المغرب الرقمي 2030 : السياق باختصار
أطلقت وزارة الانتقال الرقمي وإصلاح الإدارة يوم 25 شتنبر 2024 بالرباط الاستراتيجية الوطنية «المغرب الرقمي 2030» (Digital Morocco 2030، وتُسمّى أيضاً Maroc Digital 2030)، التي ترسم مسار رقمنة المملكة خلال العقد. وهي تخلف مخطّطي «المغرب الإلكتروني 2010» و«المغرب الرقمي 2020»، بوسائل أكبر ونطاق أوسع : رقمنة الخدمات العمومية، وتطوير الاقتصاد الرقمي، ومواكبة المقاولات الصغيرة جداً والصغرى والمتوسطة في انتقالها الرقمي.
رقمنة الطلبية العمومية لم تولد من هذه الاستراتيجية، لكنّها تندرج في نفس الحركة العميقة : حركة إدارة تنقل مساطرها تدريجياً إلى الإنترنت. وبالنسبة لمقاولة بناء وأشغال عمومية، فالتطوّر الذي يهمّ في عملها اليومي يعود إلى نصّ سابق وأكثر ارتباطاً بالممارسة : المرسوم رقم 2-22-431، المفصَّل أدناه.
بوضوح : لا يتعلّق الأمر بإصلاح معزول لقطاع الصفقات العمومية، بل بسياسة رقمية أوسع تشكّل فيها رقمنة الطلبية العمومية أحد الأوراش الأكثر وضوحاً بالنسبة للمقاولات.
ما يتغيّر فعلياً لمقاولات البناء الصغرى والمتوسطة
ثلاثة تطوّرات تمسّ مباشرة المقاولات التي تجيب — أو ترغب في الإجابة — على طلبات العروض العمومية.
1. رقمنة المساطر تصبح القاعدة
تعمّم الإيداع الإلكتروني للعروض كطريق رئيسي بالنسبة لأغلب المساطر، مع متطلّبات دقيقة في مجال التوقيع الإلكتروني وصيغ الوثائق. والمقاولة التي لا تزال منظَّمة حول الإيداع الورقي تراكم تأخّراً يصعب تداركه، لا على المستوى التقني، بل على مستوى سرعة التفاعل : فآجال الإجابة لا تطول، والملف الإلكتروني يُحضَّر بطريقة مختلفة.
2. تعزيز الآليات المواتية للمقاولات المقيمة بالمغرب
عدّل المرسوم رقم 2-22-431 عدّة روافع بعمق.
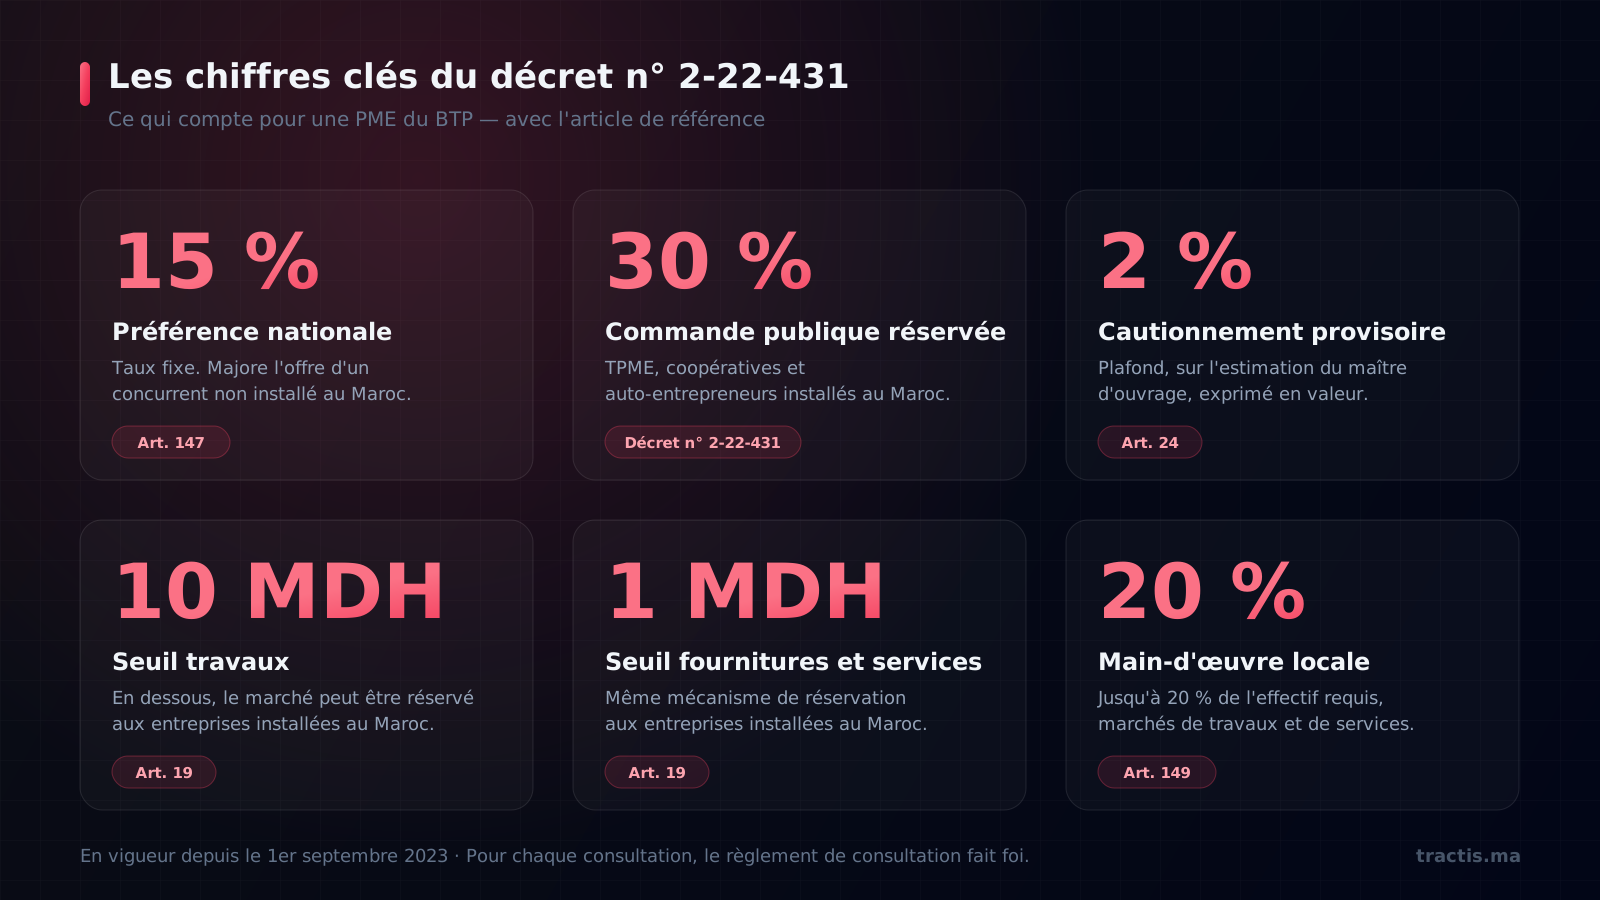
أصبحت الأفضلية الوطنية تُطبَّق بنسبة ثابتة قدرها 15 ٪، بعدما كان النصّ السابق ينصّ على نسبة قصوى. ونقطة كثيراً ما يُساء فهمها : هذا الهامش ليس مكافأة تُمنح لمقاولة مغربية — بل يرفع العرض المالي لمتنافس غير مقيم بالمغرب عند المقارنة. وفارق دقيق مفيد : لا يُطبَّق على تجمّع يملك فيه أعضاؤه المقيمون بالمغرب 30 ٪ على الأقل (المادة 147).
تُحجَز حصّة 30 ٪ من الطلبية العمومية للمقاولات الصغيرة جداً والصغرى والمتوسطة والتعاونيات والمقاولين الذاتيين المقيمين بالمغرب — وهي آلية موسّعة مقارنة بنصّ 2013، الذي لم يكن يشمل التعاونيات ولا المقاولين الذاتيين.
يمكن حجز الصفقات التي تقلّ عن العتبات للمقاولات المقيمة بالمغرب : 10 ملايين درهم بالنسبة للأشغال، ومليون درهم بالنسبة للتوريدات وللخدمات (المادة 19).
وأخيراً، يستحقّ حكمان أقلّ تداولاً انتباه مقاولة البناء الصغرى أو المتوسطة :
- يُرسي المرسوم ضمانات لأداء مستحقّات المناولين (المادة 151) — وهو حكم يهمّ مباشرة المقاولات العديدة التي تشتغل في إطار المناولة وتعاني من آجال الأداء ؛
- تتضمّن صفقات الأشغال والخدمات التزاماً بتشغيل يد عاملة محلية، إلى غاية 20 ٪ من العدد المطلوب (المادة 149).
ومن جهة أخرى، يُشجَّع تقسيم الصفقات الكبرى إلى حصص، ما يتيح لمقاولة صغرى أو متوسطة التموقع على حصّة بدل مجموع الصفقة.
3. الفجوة تتّسع بين المقاولات المنظَّمة والمقاولات التي تكتفي بردّ الفعل
ليس هذا جديداً، لكنّ رقمنة المساطر تضخّمه : فالمقاولات التي نظّمت رصد طلبات العروض والتسعير وتحضير الملفّات تقتنص آلياً فرصاً أكثر — ببساطة لأنّها تجيب بسرعة أكبر وبأخطاء أقلّ. وليست المسألة مسألة حجم المقاولة، بل مسألة تنظيم.
المرسوم رقم 2-22-431، النصّ المرجعي
وُقّع المرسوم رقم 2-22-431 المتعلّق بالصفقات العمومية في 8 مارس 2023، ونُشر بالجريدة الرسمية عدد 7172 بتاريخ 9 مارس 2023 (النشرة العامة باللغة العربية)، فيما صدرت ترجمته الفرنسية بالجريدة الرسمية عدد 7184 بتاريخ 6 أبريل 2023. ودخل حيّز التنفيذ في فاتح شتنبر 2023، وهو ينسخ المرسوم رقم 2-12-349 الصادر في 20 مارس 2013.
نقطة عملية كثيراً ما تُغفَل : المساطر التي انطلقت قبل فاتح شتنبر 2023 تبقى خاضعة للمرسوم القديم. فاستشارة قديمة لا تزال جارية لا تتبع بالضرورة قواعد النصّ الجديد.
ما غيّره مرسوم 2023
| الموضوع | قبل | منذ فاتح شتنبر 2023 |
|---|---|---|
| الأفضلية الوطنية | نسبة قصوى | نسبة ثابتة قدرها 15 ٪، لا تُطبَّق على تجمّع يملك فيه أعضاء مقيمون بالمغرب 30 ٪ على الأقل (المادة 147) |
| الحصّة المحجوزة للهياكل الصغيرة | آلية قائمة بنطاق أضيق | 30 ٪، ممتدّة إلى التعاونيات والمقاولين الذاتيين |
| الضمان المؤقت | — | محدَّد في سقف 2 ٪ من تقدير صاحب المشروع ومعبَّر عنه بقيمة مالية (المادة 24) |
| المناولة | — | ضمانات أداء مستحقّات المناولين (المادة 151) |
| اليد العاملة المحلية | — | إلى غاية 20 ٪ من العدد المطلوب في الأشغال والخدمات (المادة 149) |
| إيداع العروض | الإيداع الورقي غالب | تعميم الإيداع الإلكتروني |
الضمان المؤقت، كثيراً ما يُساء استباقه
الضمان المؤقت، حين يكون مطلوباً، محدَّد في سقف 2 ٪ من التقدير الذي يضعه صاحب المشروع ويجب أن يُعبَّر عنه بقيمة مالية (المادة 24 من المرسوم رقم 2-22-431). وهي نقطة خزينة يُستهان بها بانتظام : فالمقاولة التي تجيب على عدّة استشارات بالتوازي تجمّد مبلغاً تراكمياً يُستحسن أن تكون قد استبقته مع بنكها.
ما يجب إيداعه — ومتى
هذه على الأرجح النقطة الأكثر سوءاً للفهم في الإيداع الإلكتروني، وهي التي ظلّت فيها أغلب الأدلّة المتاحة على الإنترنت على الممارسة القديمة.
في أنظمة الاستشارة المُعدّة في ظلّ المرسوم رقم 2-22-431، لا تُطلب جميع وثائق الملف الإداري من جميع المتنافسين لحظة الإيداع. والتمييز صريح في نصّ الأنظمة نفسها.
ما يقدّمه جميع المتنافسين لحظة الإيداع
- التصريح بالشرف ؛
- وصل الضمان المؤقت، أو شهادة الكفالة الشخصية والتضامنية التي تقوم مقامه ؛
- بالنسبة للتجمّعات فقط، الاتفاقية المؤسِّسة للتجمّع.
ما يُطلب فقط من المتنافس الذي يُعتزم إسناد الصفقة إليه
تخصّ الأنظمة المتنافسَ الذي يُعتزم إسناد الصفقة إليه بتقديم الوثائق التالية :
- الوثائق المثبتة للسلطات المخوَّلة للشخص الذي يتصرّف باسم المتنافس (النظام الأساسي، محضر الجهاز المختصّ، وكالة أو عقد تفويض حسب الشكل القانوني) ؛
- الشهادة الضريبية ؛
- شهادة CNSS ؛
- شهادة التقييد في السجل التجاري.
وماذا عن الملف التقني
يتضمّن عادةً دفتر الشروط الخاصة ونظام الاستشارة مؤشَّراً عليهما وموقَّعين مع العبارة المكتوبة بخطّ اليد «قرئ وقُبل»، وشهادة مرجعية أو أكثر مسلَّمة من أصحاب مشاريع عموميين — مقرونة غالباً بشرط أقدمية قصوى.
ولهذا التمييز نتيجة عملية مهمّة : اللحظة الأكثر توتّراً ليست بالضرورة لحظة الإيداع، بل لحظة الإعلان عن الإسناد. فالمقاولة المعنيّة تتوفّر حينها على أجل قصير لتقديم شهاداتها. وشهادة ضريبية أو شهادة CNSS منتهية الصلاحية في تلك اللحظة قد تُفقدها صفقة سبق أن فازت بها.
التوقيع الإلكتروني : الجدول الزمني الواجب احترامه
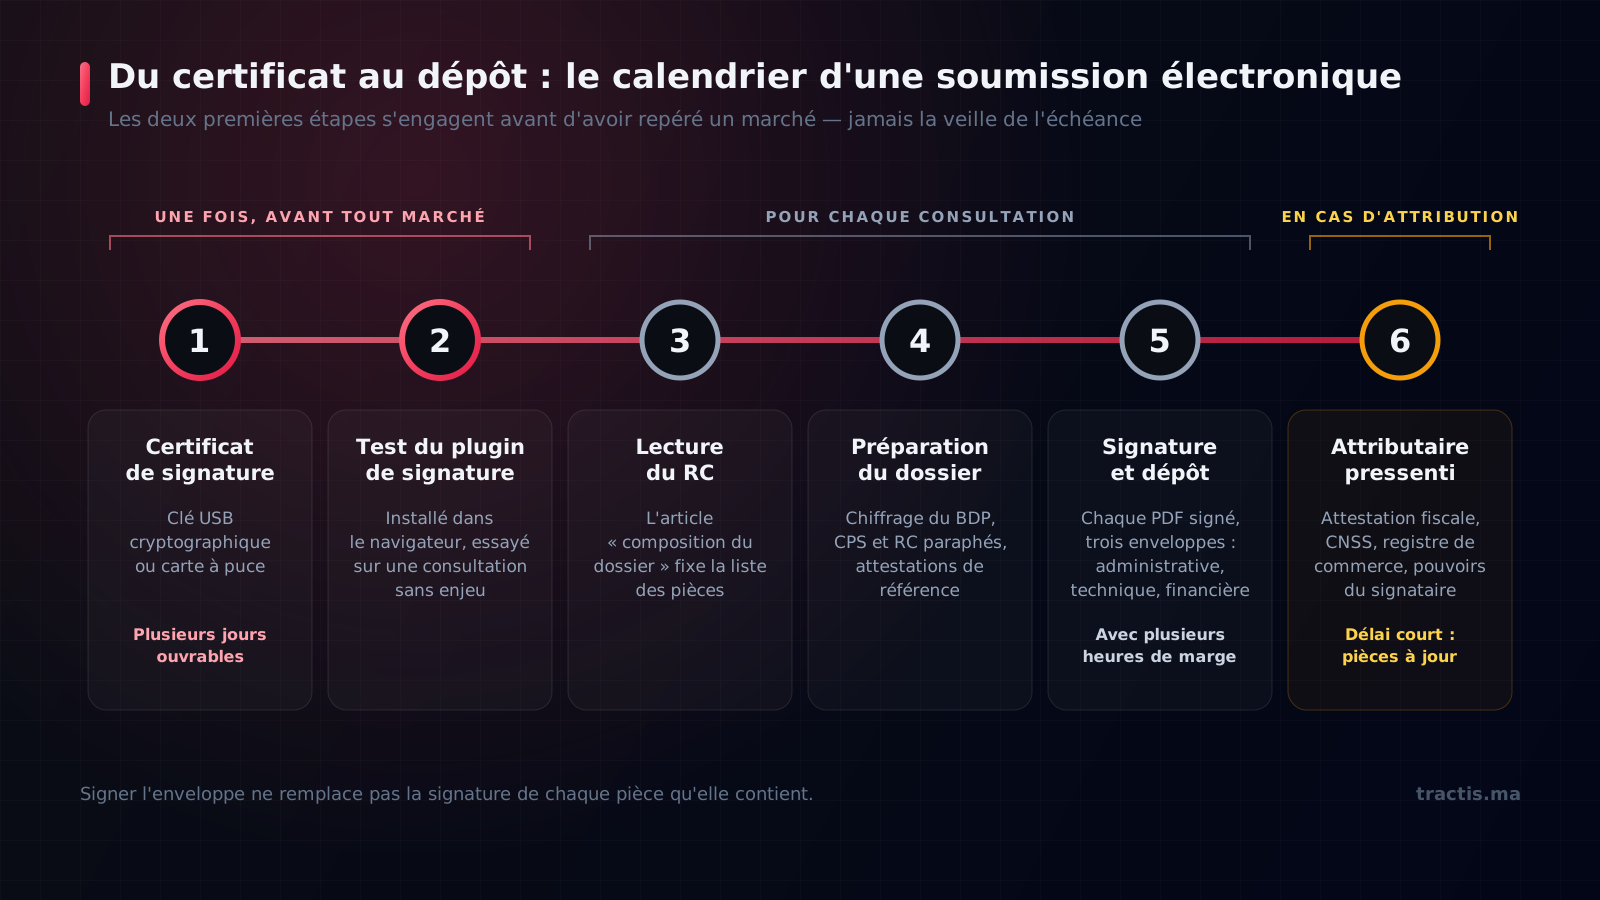
يفترض الإيداع الإلكتروني التوفّر على شهادة توقيع إلكتروني صالحة. ثلاثة معطيات يجب إدماجها في جدولكم الزمني :
الشهادة تُسلَّم على حامل مادّي. يتعلّق الأمر عادةً بمفتاح USB مشفّر أو ببطاقة ذكية، يُحصَل عليها لدى مزوّد خدمات معتمد.
الحصول عليها يستغرق عدّة أيام عمل. وهذا هو السبب الأكثر قابلية للتفادي لإيداع فاشل : التجهّز عشيّة الأجل مستحيل. ويجب الشروع في الإجراء قبل تحديد صفقة مثيرة للاهتمام، لا بعدها.
كلّ وثيقة يجب أن تُوقَّع على حدة. توقيع الظرف لا يُغني عن توقيع كلّ وثيقة يتضمّنها. وتُوزَّع الوثائق عادةً على ثلاثة أظرفة — إداري وتقني ومالي — ويجب أن يحمل كلّ ملف PDF توقيعه الخاص.
ويجب فضلاً عن ذلك أن تكون إضافة التوقيع مثبّتة وتعمل في المتصفّح. واختبارها على استشارة لا رهان فيها، قبل أوّل إيداع حقيقي، يُجنّبكم اكتشاف مشكل في الإعدادات قبل ساعتين من الأجل.
كيف تستعدّون عملياً
إليكم إجراءات ملموسة، مستقلّة عن أيّ أداة، يمكن لمقاولة الشروع فيها منذ الآن.
التحقّق من التأهيل والتصنيف.
تأهيل متجاوز أو ناقص يُقصي العرض قبل حتّى التقييم المالي. وغالباً ما يكون ذلك أوّل مصفاة، وأسهلها استباقاً. وتحقّقوا أيضاً من أنّ المؤهّلات الدقيقة التي تشترطها الاستشارات التي تهمّكم واردة فعلاً في شهادتكم، وليس فقط القطاع والدرجة.
الشروع في طلب شهادة التوقيع الإلكتروني.
دون انتظار أوّل صفقة. انظروا القسم السابق.
إرساء رصد منتظم بدل الرصد الظرفي.
الاطّلاع على البوابة مرّة في الأسبوع يُفوّت حتماً الاستشارات ذات الآجال القصيرة. أمّا التحقّق اليومي، أو التنبيه الآلي، فيغيّر مباشرة عدد الفرص القابلة فعلاً للاستغلال.
إعداد نموذج قابل لإعادة الاستعمال لجدول الأثمان.
أغلب أخطاء التسعير ناتجة عن إعادة حساب يدوية تُستأنف في كلّ ملف، بدل نموذج يُتحقَّق منه مرّة واحدة ثمّ يُعاد استعماله.
تجميع وثائقكم الإدارية ومراقبتها.
الشهادة الضريبية، شهادة CNSS، شهادة التقييد في السجل التجاري، النظام الأساسي، شهادات المراجع : اجمعوها في مكان واحد وسجّلوا تاريخ صلاحيتها. ليس الهدف أن تكونوا جاهزين للإيداع، بل أن تكونوا جاهزين يوم يُعتزم إسناد الصفقة إليكم.
توثيق أسباب الرفض السابقة.
قليلة هي المقاولات التي تحتفظ بأثر منظَّم للأسباب التي استُبعد من أجلها عرض ما. ومع ذلك، فهي المعطى الأكثر فائدة لعدم تكرار الخطأ نفسه.
استباق الآجال الحقيقية، لا الآجال المعلنة.
بين قراءة دفتر الشروط الخاصة، والتسعير، وإعداد الوثائق، والتوقيع، والمراجعة النهائية، يُستهان دائماً تقريباً بالوقت اللازم خلال أولى العروض.
لا يتطلّب أيّ من هذه الإجراءات استثماراً ثقيلاً. بل تتطلّب أساساً الانتظام وتنظيماً مُفكَّراً فيه مسبقاً، بدل ردّ فعل في الاستعجال مع كلّ طلب عروض.
الأخطاء الأكثر كلفة
الاستهانة بالعيب الشكلي. عرض تنافسي مالياً يُستبعد بسبب خلل إداري — وثيقة ناقصة، وثيقة غير مطابقة للنموذج المطلوب، شهادة منتهية الصلاحية — هو الإخفاق الأكثر إحباطاً لأنّه الأسهل تفادياً. فالتحضير الإداري يستحقّ نفس العناية التي يستحقّها الثمن.
التجهّز للتوقيع الإلكتروني في آخر لحظة. السبب الأكثر آلية لإيداع فاشل، والأسهل تفادياً.
الخلط بين «صالحة اليوم» و«صالحة في التاريخ الأقصى». شهادة تنتهي صلاحيتها بين لحظة تحضير الملف وتاريخ الإيداع — أو أسوأ، تاريخ الإسناد — تطرح بالضبط نفس المشكل الذي تطرحه شهادة منتهية أصلاً.
معاملة رقمنة المساطر كإكراه بدل ميزة. المقاولات التي تتبنّاها مبكراً تكسب أفضلية حقيقية في السرعة على تلك التي تتحمّلها.
إهمال المتابعة بعد الإيداع. نتائج الإسناد، آجال الطعن، تقديم الوثائق في حالة الإسناد : المقاولة التي تتوقّف عند الإيداع تخسر جزءاً من قيمة عملها التحضيري — وقد تخسر صفقة كانت قد فازت بها.
أسئلة متكرّرة
وُقّع المرسوم رقم 2-22-431 في 8 مارس 2023 ودخل حيّز التنفيذ في فاتح شتنبر 2023. وهو ينسخ المرسوم رقم 2-12-349 الصادر في 20 مارس 2013. وتظلّ المساطر التي انطلقت قبل فاتح شتنبر 2023 خاضعة للمرسوم القديم.
الضمان المؤقت محدَّد في سقف 2 ٪ من التقدير الذي يضعه صاحب المشروع، ويجب أن يُعبَّر عنه بقيمة مالية، وفقاً للمادة 24 من المرسوم رقم 2-22-431.
يتوقّف ذلك على نظام الاستشارة. ففي أنظمة الاستشارة المُعدّة في ظلّ المرسوم رقم 2-22-431، كثيراً ما يقتصر الملف الإداري الذي يقدّمه جميع المتنافسين عند الإيداع على التصريح بالشرف، ووصل الضمان المؤقت، واتفاقية التجمّع بالنسبة للتجمّعات. أمّا الشهادة الضريبية وشهادة CNSS وشهادة التقييد في السجل التجاري والوثائق المثبتة لسلطات الموقّع، فلا تُطلب حينئذٍ إلّا من المتنافس الذي يُعتزم إسناد الصفقة إليه. ويجب دائماً التحقّق من المادة المعنيّة في نظام كلّ استشارة.
نعم. يفترض الإيداع الإلكتروني على بوابة الصفقات العمومية التوفّر على شهادة توقيع إلكتروني صالحة، تُسلَّم عادةً على حامل مادّي من نوع مفتاح USB مشفّر أو بطاقة ذكية. ويستغرق الحصول عليها عدّة أيام عمل. ويجب توقيع كلّ وثيقة PDF على حدة : فتوقيع الظرف لا يُغني عن توقيع كلّ وثيقة يتضمّنها.
لا. فهامش الأفضلية البالغ 15 ٪ المنصوص عليه في المادة 147 من المرسوم رقم 2-22-431 يُطبَّق على العرض المالي لمتنافس غير مقيم بالمغرب، وليس مكافأةً تُمنح لمقاولة مغربية. ولا يُطبَّق على تجمّع يملك فيه الأعضاء المقيمون بالمغرب 30 ٪ على الأقل. ويُتحقَّق من الاستحقاق صفقةً بصفقة.
يُعمّم الإطار التنظيمي الحالي الإيداع الإلكتروني كطريق رئيسي بالنسبة لأغلب المساطر. وترد الكيفيات المطبّقة على استشارة معيّنة في نظام استشارتها، الذي يبقى المرجع الواجب التحقّق منه.
التحقّق من أنّ شهادة التأهيل والتصنيف الخاصة بها مُحيَّنة، ثمّ الشروع في طلب شهادة التوقيع الإلكتروني دون انتظار أوّل إيداع. فهذان هما الشرطان اللذان يُقصيان أكبر عدد من المقاولات قبل حتّى تقييم عروضها.
إنّه سبب يُلاحَظ كثيراً في ممارسة الصفقات العمومية المغربية : فوثيقة ناقصة، أو وثيقة غير مطابقة للنموذج المطلوب، أو شهادة منتهية الصلاحية، قد تؤدّي إلى استبعاد عرض قبل أيّ تقييم لثمنه. لذا يستحقّ التحضير الإداري نفس العناية التي يستحقّها التسعير.
لمزيد من التعمّق
يظلّ تحضير ملف العرض — من قراءة دفتر الشروط الخاصة إلى تسعير جدول الأثمان، وصولاً إلى تجميع الوثائق — بالنسبة لكثير من المقاولات، الجزء الأكثر استهلاكاً للوقت في المسار والأكثر عرضة لخطر الخطأ.
صمّم فريق Tractis منصّة Tractis لمساعدة مقاولات البناء والأشغال العمومية المغربية الصغرى والمتوسطة على هيكلة هذا العمل تحديداً :
- رصد مستمرّ للاستشارات المطابقة لملف المقاولة، حتّى لا تبقوا رهينة التحقّق اليدوي من البوابة ؛
- تحليل دفتر الشروط الخاصة ونظام الاستشارة لتحديد المتطلّبات والوثائق الإلزامية ومدى ملاءمة صفقة ما بسرعة قبل استثمار الوقت فيها ؛
- تسعير جدول الأثمان مع إعادة حساب آلية، لتقليص خطر أخطاء الحساب اليدوي ؛
- إعداد الوثائق الإدارية المطلوبة — عقد الالتزام، التصريح بالشرف، جدول الأثمان — وفق متطلّبات المرسوم رقم 2-22-431 ؛
- تنبيهات بالفرص الجديدة المطابقة لملف المقاولة وبنتائج الإسناد.